人老了最大的糊涂:手里攒满存款,却忘了给自己留3条后路
大家好我是郝好摆烂,每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~
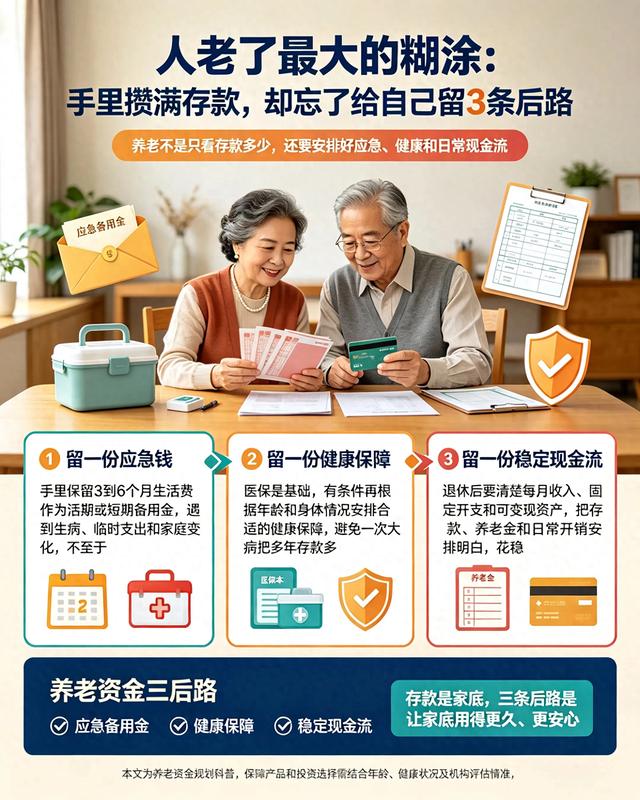
很多长辈一辈子省吃俭用,舍不得吃、舍不得穿,一分一分攒钱,到老了银行卡里有一笔存款。他们心里的想法很简单:钱攥在自己手里,心里才踏实;万一家里孩子需要用钱,还能搭把手。不少老人觉得,只要存款足够多,晚年就没有难题,生病了可以拿钱治病,日子就能安稳过下去。
现实里见过不少例子,老人攒了几十万,平时牢牢管住,可真遇到事情的时候,钱在手里,照样陷入被动。有的把钱提前分给子女,自己生病的时候没有积蓄;有的钱全部存成长期定期,突发重病拿不出来;还有的所有资金都交给晚辈打理,想要用钱的时候处处为难。
存款很重要,但存款不等于晚年的全部保障。钱是底气,可如果没有规划好,一笔存款很容易被一件大事消耗干净。很多老年人只盯着存钱这件事,忽略了三条最关键的后路。今天就用大白话,把这三条后路讲明白,不是让大家不要存钱,而是学会怎么搭配安排,手里有钱,心里有兜底,晚年活得有选择权。
先说第一条后路:一定要留一笔随时能动的应急活钱,不要全部存长期定期。
不少长辈去银行存钱,听到定期利率高,就把大部分甚至全部积蓄,都存成三年、五年的定期。想着不急着用钱,放进去拿更高利息,这笔账看着划算。但是老年人的身体情况变化很快,谁也预料不到什么时候会住院、摔伤,或者突发别的状况。
定期存款有规则,没到期提前支取,利息会按活期算,损失一大笔收益。更麻烦的是,有的老人有多笔定期,分散在不同时间,遇上紧急情况,一笔一笔取,损失叠加起来,不是小数目。还有的老人听信别人推荐,买了长期理财、年金产品,锁定期好几年,中途想要取出,还要扣手续费,本金都可能变少。
合理的做法,是把存款分成几块。首先单独划出一笔应急资金,放在活期、七天通知存款,或者可以随时支取的低风险理财里面。这笔钱的额度,建议按照家庭情况准备,一般预留3到6个月的生活费,再加上基础的住院备用金。这笔钱的核心目标不是赚高利息,是支取方便,当天或者隔天就能拿到手。
剩下的钱,再根据自己的年龄、身体情况,搭配不同期限的存款。可以用阶梯存钱的方式,一部分一年期,一部分三年期,每年都有一笔钱到期,既兼顾利息,又不会全部资金锁死。
这里有一个很多人踩的误区:觉得应急钱放活期利息太低,不划算。利息是次要的,应急资金的第一属性是流动性。真到需要住院、抢救的时候,能顺利拿出来的钱,才是真正有用的钱。利息再高,拿不出来,就是纸上数字。
第二条后路:守住自主支配权,不要轻易把存款全部转交、提前分配。
很多长辈心软,看着子女买房、创业、养孩子压力大,早早把存款转到子女名下,或者直接把银行卡、密码交给孩子保管。他们心里想着,反正以后钱也是留给下一代,早给晚给都一样,还能帮孩子减轻负担。
人心是会变的,家庭关系也会有变数。不是说子女一定不孝顺,但是提前把全部积蓄交出去,相当于主动放弃了自己的经济主动权。钱不在自己名下,以后想要花钱看病、请护工、改善生活,都要看别人的态度。有的家庭矛盾,就是从这笔钱开始的。子女之间互相攀比,觉得老人偏心;或者拿到钱之后,对老人的态度慢慢冷淡。
也有一些老人,会在子女的劝说下,做房产过户、大额资金赠与。很多人忽略,赠与一旦完成,想要再拿回来,难度非常大,法律上有严格的条件。
正确的思路是,钱的支配权优先握在自己手里。想帮衬子女,可以量力而行,单次小额资助,而不是一次性掏空家底。百年之后遗产怎么分配,可以提前写好遗嘱,把安排写清楚。生前自己掌控资金,身后再按意愿分配,是最稳妥的方式。
如果自己年纪大了,记性变差,担心记不住密码,也可以做的是,找一个靠谱的人知晓情况,而不是直接把钱全部转交。可以设置资金监管,保留自己的查询、支取权限。哪怕是请人帮忙打理,每一笔支出,自己都要知情。
还有一个细节,不要随便给别人做担保,不要用自己的存款帮子女抵押借贷。一旦对方还不上债务,自己的存款会被冻结划扣,晚年积蓄直接没了保障。
第三条后路:做好健康和风险兜底,不要单纯靠存款硬扛大病开销。
这是最容易被忽略的一条后路。很多老人的想法是,我有存款,生病直接拿钱看,不用买保险。但是大病的花费,往往会超出预估。一场重病,手术、长期用药、康复护理,请护工,日积月累,几十万很容易花光。如果家里只有一笔存款,一场大病,多年的积蓄直接清零。
这里说的不是要大家去买很贵的商业保险,优先把基础保障落实到位。首先医保一定要正常缴纳,城乡居民医保或者职工医保,是最基础的兜底。很多老人舍不得交医保,觉得自己身体好,用不上,一旦生病,所有费用全部自费,压力巨大。
条件允许的情况下,可以搭配普惠型医疗险,也就是各地的惠民保,门槛低、价格便宜,不限年龄,健康要求宽松,适合老年人。它可以报销医保报完之后剩下的部分,用来分担大额医疗支出。
大家要分清,存款是用来补充保障的,不是用来替代保障的。有医保、惠民保打底,再加上自己的存款,才是完整的组合。反过来,只靠存款硬扛,风险全部自己承担,一旦遇上重病,晚年生活质量直接下滑。
除了医疗,还要考虑失能之后的照料问题。很多人身体硬朗的时候想不到,一旦行动不便,需要人照顾。请护工、去养老院,都是持续花钱的项目。这笔开销,不是一次性支出,是按月长期支出。如果没有提前规划,存款坐吃山空,后面就会陷入困境。
可以提前了解周边养老院、居家护工的价格,心里有预算。如果不想麻烦子女,就要提前预留长期照料的资金,而不是把钱全部拿去给孩子买房。
讲完这三条后路,再梳理一下容易混淆的几个观点。
第一,存钱本身没有错,攒钱是好习惯,这篇内容不是劝大家不要存钱。存款是基础,三条后路,是给存款加上配套规划。只存钱,没有规划,存款抗风险的能力会大打折扣。
第二,不是不让帮子女。帮扶子女是亲情,但是帮扶的前提,是先保证自己晚年够用。老话讲“先顾自己,再顾儿女”,自己手里有兜底,不给孩子添负担,才是长久的和睦。如果掏空自己去帮孩子,最后自己需要用钱的时候,双方都为难。
第三,后路不是算计家人,是减少矛盾。很多家庭反目,根源就是钱的归属、分配没有提前说好。提前做好安排,清清楚楚,反而减少猜忌。
再给大家一个简单可落地的安排顺序,年纪大的朋友可以对照参考。
第一步,核对医保状态,正常参保,能买本地惠民保就配上,筑牢医疗兜底;
第二步,把存款拆分,划出应急备用金,剩下的用阶梯存款,避免全部长期锁死;
第三步,存款、银行卡、房产,保留自己的支配权,大额赠与、过户慎重;
第四步,提前想好照料方案,想好如果行动不便,怎么安排,资金从哪里出;
第五步,条件允许,梳理身后财产安排,订立遗嘱,避免子女后续纠纷。
还有一个提醒,不要轻信高息理财、养老投资项目。很多骗子专门盯着手里有存款的老年人,用高收益吸引老人把钱拿出来,最后本金亏损。养老钱,优先稳,其次才是收益。
晚年的安稳,从来不是看银行卡上数字有多大,而是三件事:急用钱的时候拿得出,自己想花钱的时候说了算,生病、失能的时候有兜底。存款是手里的筹码,三条后路,是守住筹码的方法。钱在手里,规划到位,晚年才有选择权,不用看人脸色,不用遇事慌乱。
话题讨论:你觉得老年人存钱,优先留应急钱,还是优先帮衬子女?对于这三条后路,你有什么不一样的看法?欢迎在评论区留言交流,关注我,持续分享养老规划、存钱避坑的实用内容。
免责声明:本文为养老理财观念科普,不构成投资、赠与、法律方案建议,相关资金安排请结合自身情况谨慎决定。
评论 共 1 条 · 0.22s